
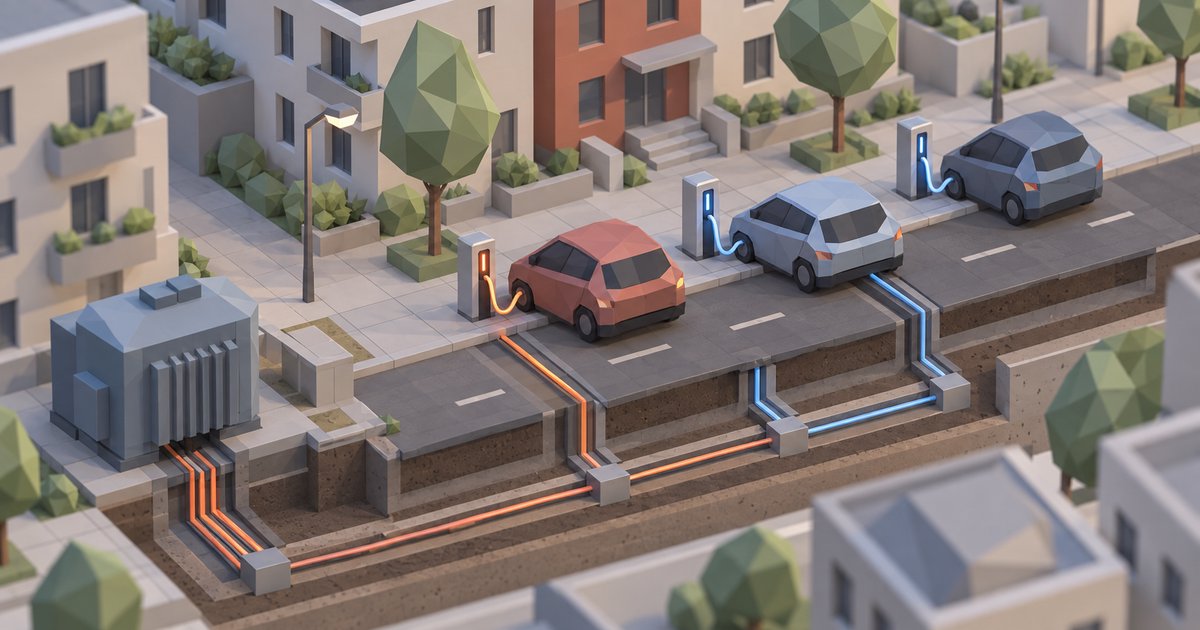
El límite de la movilidad eléctrica en Europa se está desplazando del cargador al cable que hay detrás de él. Un estudio publicado el 15 de septiembre de 2026 pone precio a la diferencia entre enterrar ese cable y aprovechar mejor el que ya existe.
Electricity Grids in Europe fue modelizado por Siemens y encargado conjuntamente por EIT Urban Mobility, ACEA y la asociación europea del sector de la recarga de vehículos eléctricos. Evalúa qué efecto tiene el crecimiento previsto de turismos y furgonetas ligeras eléctricas de batería sobre las redes de distribución eléctrica de los EU27 y tres países del EEE, modelizando seis arquetipos urbanos en 64 ciudades.
Las dos cifras
| Escenario hasta 2030 | Inversión en red de distribución |
|---|---|
| Recarga sin gestionar | unos 24.700 millones de euros |
| Con gestión de la carga de los eléctricos | unos 14.100 millones de euros |
| Diferencia | 10.600 millones de euros |
Gestión de la carga significa aquí ajustar la potencia de recarga casi en tiempo real para que los coches de una misma calle no demanden la potencia máxima a la vez. No es una idea nueva, pero la aportación del estudio es poner precio a la alternativa: esos 10.600 millones de euros son lo que Europa paga por no coordinarse.
El dinero está en la calle, no en la subestación
Esta es la parte que determina lo difícil que resulta capturar el ahorro. El 77,7% de la inversión física recae sobre las redes de baja tensión: el cableado que va desde el transformador local hasta la puerta de casa.
Es la categoría de obra de red más lenta y más molesta. No es un único gran proyecto que aprueba un regulador; son miles de proyectos pequeños, excavados calle por calle, cada uno con su propio permiso. Por eso un ahorro en refuerzo de baja tensión vale más que el mismo ahorro en una línea de transporte, porque allí la restricción es tanto el tiempo y las molestias como el dinero.
Las medias ocultan casi toda la historia
Las cuotas nacionales de BEV que el estudio proyecta para 2030 no describen un único mercado europeo.
| País | Cuota de BEV prevista en el parque en 2030 |
|---|---|
| Italia | 4,6% |
| Alemania | 15,7% |
| Suecia | 27,3% |
Un plan de red adecuado para Suecia está sobredimensionado unas seis veces para Italia, y la presión llega en décadas distintas. Se espera que entre el 55% y el 62% de los propietarios de vehículos eléctricos en las 64 áreas urbanas estudiadas tengan acceso a recarga doméstica en 2030, lo que significa que la mayor parte de la demanda que la red debe absorber aparece de noche, junto a la acera o en un garaje, y no en un cargador rápido público.
Por qué esto llega a un propietario de Tesla
Porque la mitad que corresponde al consumidor de la gestión de la carga ya está en el coche. La hora de salida programada y las ventanas de recarga en horas valle hacen exactamente lo que el estudio modeliza, y un Tesla aparcado con un temporizador es una carga gestionada, se le llame así o no.
Lo que faltaba era un motivo para usarlo, y está llegando a través de las tarifas más que del firmware: las recompensas de red intradiarias de Tibber en Alemania y la tarifa vehicle-to-grid de Octopus que Audi lanzó allí pagan a los conductores por desplazar consumo fuera de la punta.
La advertencia del estudio es qué ocurre si no se generalizan. La inversión en distribución se recupera mediante los peajes de red, y los peajes de red están dentro del precio por kWh de cada cargador público y de cada factura doméstica. Si no se ahorran esos 10.600 millones de euros, se gastan, y los paga todo el que enchufa, incluidos los conductores que ya cargaban en horas valle.